《凌晨5点,外卖员收到起诉传票》
01 借 3 万还 5.7 万,外卖小哥还能借钱嘛?
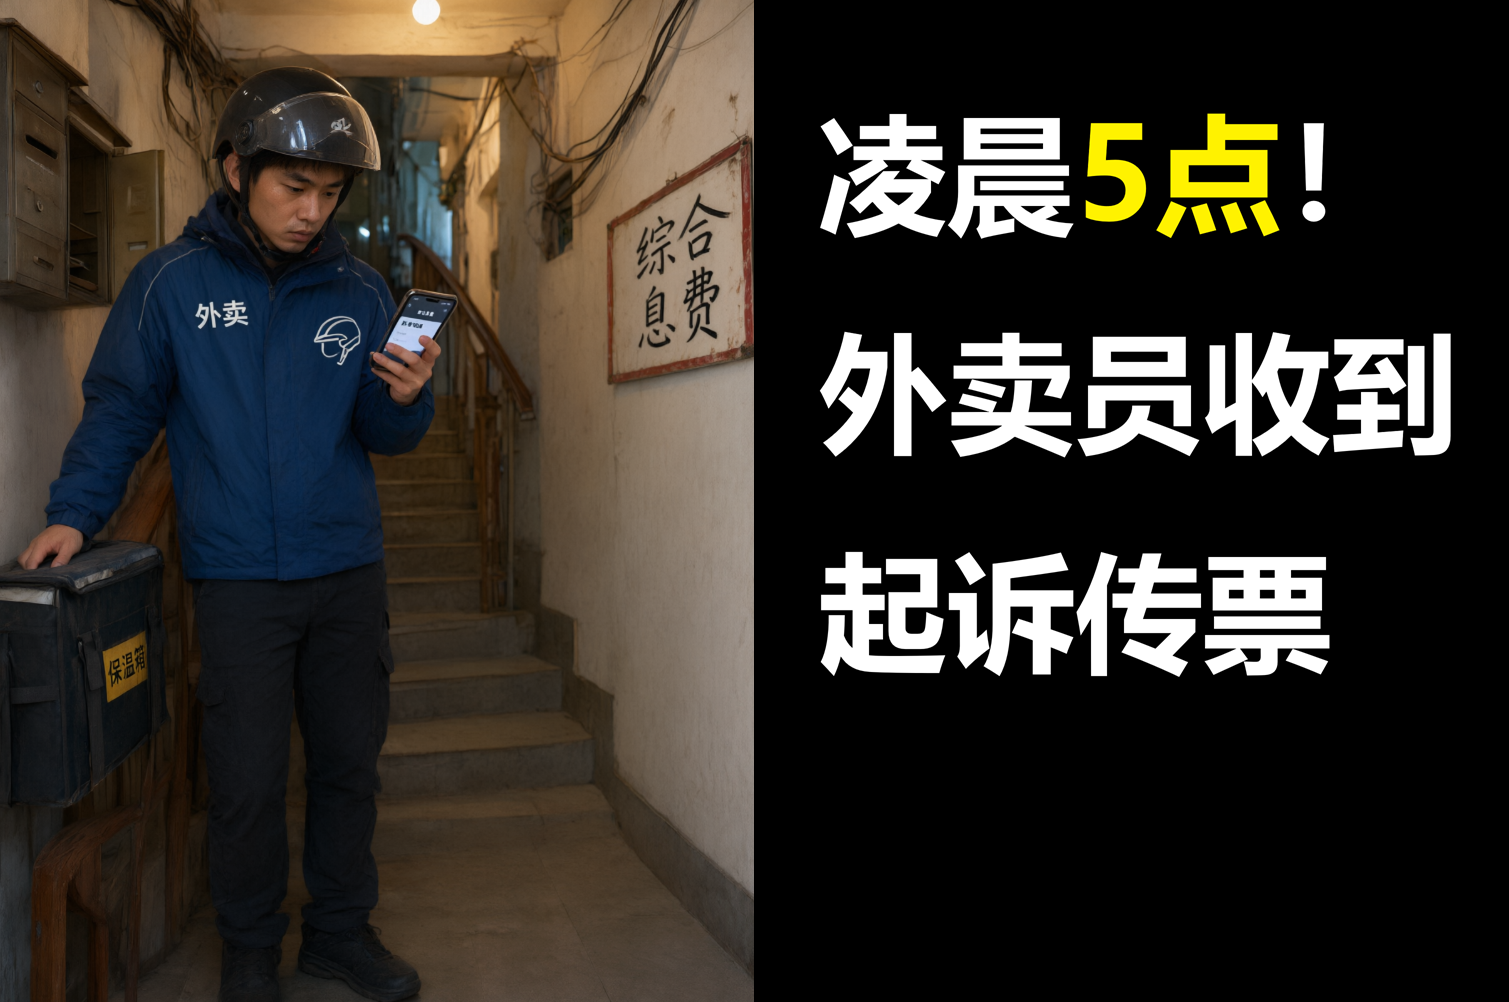
外卖箱还停在楼梯间,判决书已经寄到了他的出租屋。3 万本金、24 期、合同上写的是 “综合息费” ——他到开庭那天才看清,这 4 个字意味着 5.7 万。
借 3 万还 5.7 万,IRR 高到 70%——为什么法院还是判借款人败诉?因为这中间隔着一整套 “合法” 的财务魔术。今天把这套魔术连根拔给你看。
经过调查之后,我发现:72% 的 “败诉” 判决不是因为借款人不还钱,而是因为合同里埋着 3 个借款人自己都看不懂的合法条款。
例如,砍头息。
预扣利息,俗称“砍头息”,是指在借贷关系中,出借人在放款前从本金中扣除一部分金额作为利息或服务费,而借款人实际收到的金额少于合同约定的本金数额,但借款人仍需按合同约定的金额支付利息,增加借款人还款负担的同时也损害了其合法权益。从法律层面来说,如何认定砍头息、民间借贷中的第三方扮演何种角色、对砍头息如何处理?
02 山东高法座谈会,谈“砍头息”
天津市滨海新区人民法院高垚垚,这个问题需要考察民间借贷的实践情况。砍头息本身就是出借人要求借款人以现金或转账形式先行支付利息的俗称。原则上,砍头息是借款人收到借款本金后,立即支付给出借人利息。但在实践中可能会晚几天支付,而民间借贷给付利息的期间一般以月为单位,如果近一个月支付利息,我认为不宜认定为砍头息。
换言之,借款人的角度而言。提早计息会造成多计利息、多滚息的情形。
03 买单侠何去何从呢?
在起诉所属期间,2020年,依据《最高人民法院关于修改〈关于审理民间借贷案件适用法律若干问题的规定〉的决定》,2020年6号文。将民间借贷合理利息定位 15.4%,超过部分法院都不予支持。明确:持牌金融机构(银行、消费金融公司等)不适用该司法解释;小贷公司等7类地方金融组织不适用——但各地法院对消费金融公司费率常参照该上限裁量。
2021年1月,民法典 第 680 挑,禁止高利放贷。
买单侠的放款主体(西藏美第奇小贷公司等地方金融组织)按批复不直接适用民间借贷司法解释——但实践中,法院对消费金融类机构的费率主张同样从严审查。值得注意的是,2021 年之后的判决书,监管对消费金融的窗口指导口径实际压在 24% 以内,持牌消费金融公司普遍按 24% 自律。换言之,15.4% 也是暂时的借贷利率。
04 案件结果
对秦苍科技的批量诉讼,法院判决的大方向通常是,本金必须还,借款事实清楚(电子合同、放款流水齐全),这部分几乎没有争议;法院支持合法范围内的利息。然而,最终被告缺席率极高,缺席判决基本等于平台自动胜诉。
原告主体资格也未能全然服人,实践中常出现原告主体对不上、需要变更或被驳回的,导致很多案子算完账是负收益。
即便判决生效,还有执行问题。蓝领客群无可执行财产、下落不明,执行终本(即终结本次执行)比例很高。平台赢了官司之后,也没有继续干同类业务。
回到坐在门口的外卖小哥,看着“综合息费”,这场出资方和借款方的追逃之战所生的社会新财富是什么?如果经验足够宝贵的话,那么就是经验财富了。
结尾之前,我们再来复习这件事情的意义。我相信,借款 3 万还 5.7 万,对于借款人来说都是一样。既然这个 3C 分期本来就是针对征信白户,针对银行不服务的客户,那些还得上钱的,肯定是个特别厉害的了。因此,非常有必要将他们和不还钱的人给剥离开来,这样的话,所有互联网金融公司的起诉就变得意义非凡了。
本文在千问 3.7、千问办公,Workbuddy 的支持下完成。
参考文献
[1] 山东高法(2024),砍头息的认定标准及处理规则,澎湃新闻,2024



 沪公安联网 31011502019103